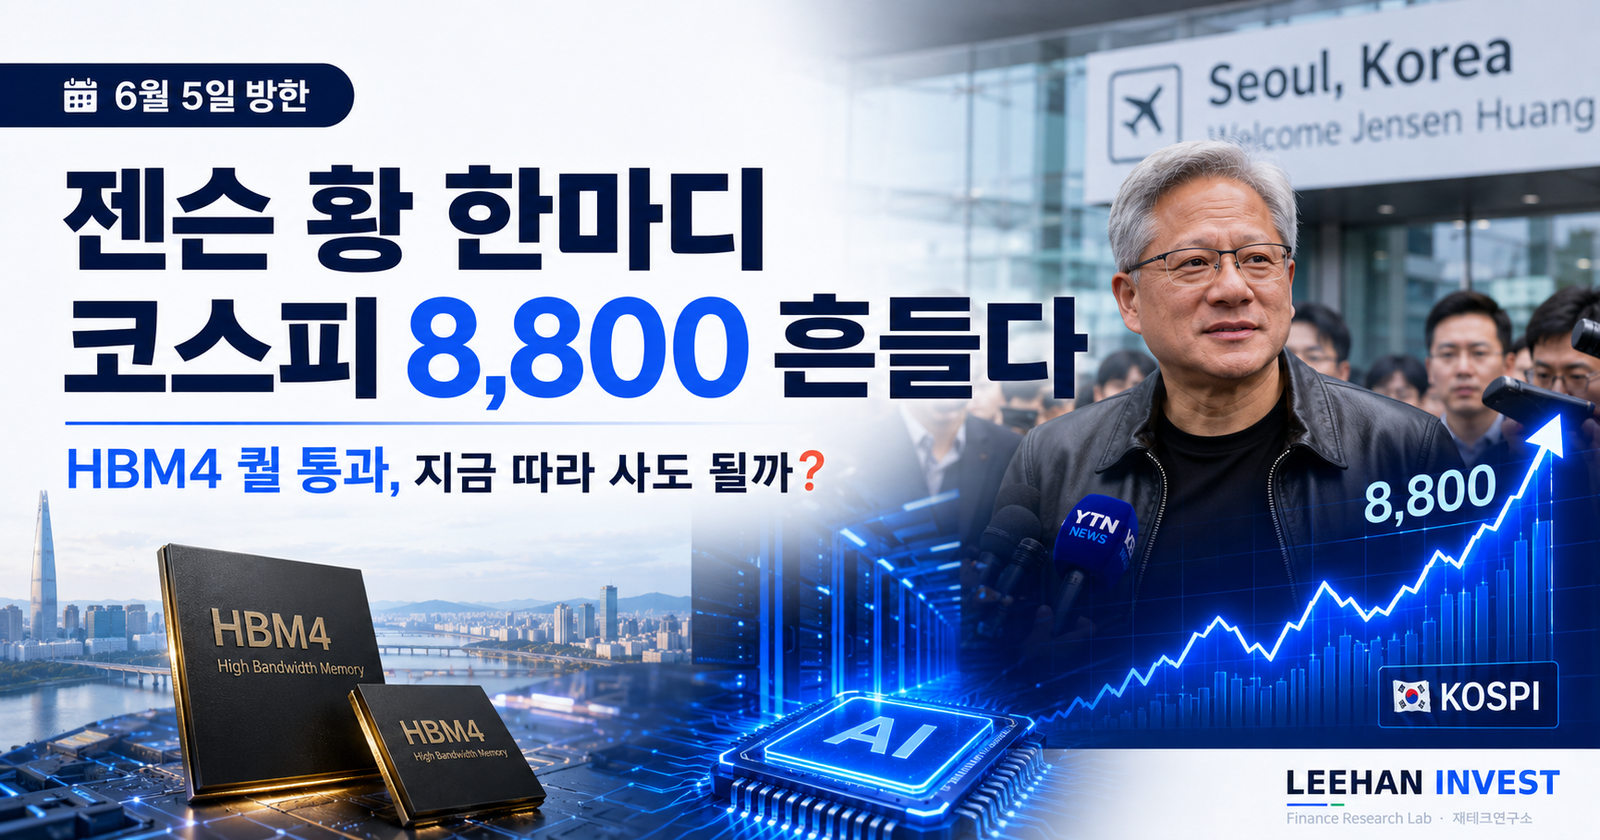
2026년 6월 5일 한국을 찾은 NVIDIA CEO 젠슨 황은 HBM4를 두고 중요한 말을 했습니다.
삼성전자·SK하이닉스·마이크론 등 세 메모리 공급사가 모두 자격심사를 통과했고, 생산에 들어가 Vera Rubin 공급을 놓고 경쟁하고 있다는 취지였습니다.
당시에는 한 가지 의문이 남았습니다.
“퀄테스트를 통과했다는 것이 실제 NVIDIA 공급까지 확정됐다는 뜻일까?”
그로부터 약 3개월이 지났습니다.
지금은 NVIDIA와 삼성전자·SK하이닉스·Micron이 각각 공식자료를 내놓았기 때문에 당시 발언 가운데 무엇이 실제로 확인됐고 무엇은 아직 알 수 없는지 구분할 수 있습니다.
결론부터 말하면 세 회사 모두 Vera Rubin의 HBM4 공급망에 참여하고 있다는 점은 훨씬 명확해졌습니다.
하지만 “퀄 통과”, “양산”, “납품”, “점유율 확보”는 서로 같은 말이 아닙니다.
2026년 9월 현재 확인된 것
NVIDIA → Rubin 풀 프로덕션 진행, HBM4 공급사로 Micron·SK hynix·Samsung 명시
Samsung → Rubin용 HBM4 양산판매 및 공급 확대 공식 발표
SK hynix → 2026년 2분기 HBM4 양산 출하 시작
Micron → Rubin용 HBM4 고용량 생산·출하 공식 발표
먼저 바로잡을 것 — 코스피 8,800은 6월 5일 발언 때문에 오른 것이 아닙니다
기존 제목에는 “젠슨 황 한마디에 코스피 8,800을 뚫었다”는 표현이 있었습니다.
이번 수정에서는 삭제합니다.
시간순서부터 맞지 않기 때문입니다.
코스피는 6월 1일 장중 8,874.16까지 올라 이미 8,800선을 넘어섰고, 종가는 8,788.38이었습니다.
젠슨 황의 김포공항 HBM4 발언은 그보다 나흘 뒤인 6월 5일에 나왔습니다.
6월 초 AI·반도체 기대가 국내 증시 강세에 영향을 준 것은 맞지만, 6월 5일 발언을 6월 1일 주가 상승의 원인으로 만들 수는 없습니다.
6월 1일 → 코스피 장중 8,874.16
6월 5일 → 젠슨 황 한국 입국·HBM4 3사 관련 발언
투자기사에서는 사건이 일어난 순서와 주가가 움직인 순서를 먼저 맞추는 것이 중요합니다.
젠슨 황이 실제로 확인한 것은 어디까지였나
6월 5일 발언의 핵심은 세 메모리 제조사가 HBM4 관련 자격심사를 마쳤고 생산 중이라는 것이었습니다.
당시 언론에서는 이를 삼성전자·SK하이닉스·마이크론이 Vera Rubin용 HBM4 공급 경쟁에 들어갔다고 해석했습니다.
그런데 여기서 ‘qualification’을 조금 정확히 볼 필요가 있습니다.
반도체 고객사의 qualification은 제품의 성능과 품질, 시스템 호환성, 신뢰성 등을 검증하는 중요한 단계입니다.
하지만 이것 하나만으로
공급량이 얼마인지,
계약가격이 얼마인지,
전체 물량 가운데 몇 %를 차지하는지
까지 알 수 있는 것은 아닙니다.
그래서 당시에는 “삼성·SK가 HBM4 공급을 독점적으로 확보했다”거나 “점유율이 확정됐다”고 쓰면 안 됐습니다.
그런데 지금은 당시보다 한 단계 더 확인됐습니다
6월 발언 이후 NVIDIA가 공개한 Vera Rubin 관련 공식자료를 보면 상황이 더 명확합니다.
NVIDIA는 Vera Rubin이 본격적인 생산 단계에 들어갔다고 발표했고, GTC Taipei 발표에서는 Rubin 시스템을 설명하면서 HBM4 공급사로 Micron, SK hynix, Samsung을 직접 언급했습니다.
즉 6월 5일 젠슨 황의 발언은 단순한 현장성 멘트로 끝난 것이 아니라 이후 NVIDIA의 공식 플랫폼 설명에서도 확인됐습니다.
다만 이것 역시 세 회사가 동일한 물량을 공급한다는 뜻은 아닙니다.
삼성전자 — ‘퀄 통과’보다 먼저 상업 출하를 공개했습니다
기존 글에는 삼성전자가 2026년 2월 23일 HBM4 양산 출하를 시작했다고 적혀 있었습니다.
정확한 공식 발표일은 2026년 2월 12일입니다.
삼성전자는 이날 HBM4 양산과 상업제품 출하를 시작했다고 발표했습니다.
이후 3월 NVIDIA GTC에서는 Vera Rubin 플랫폼용 HBM4를 공개했고, 1분기 실적 발표에서도 NVIDIA Vera Rubin용 HBM4 양산판매를 시작했다고 밝혔습니다.
7월 발표한 2분기 실적에서는 HBM4 공급을 확대했다고 다시 확인했습니다.
따라서 삼성전자에 대해서는 단순히 “퀄테스트를 통과한 후보”라고 설명하는 것보다
Vera Rubin용 HBM4의 상업 생산·공급이 진행되는 단계
라고 보는 것이 현재 공식자료에 더 가깝습니다.
SK하이닉스 — 2분기부터 HBM4 양산 출하를 공식 확인했습니다
SK하이닉스는 2025년 9월 HBM4 개발을 완료하고 양산체계를 준비했다고 발표했습니다.
그리고 2026년 7월 발표한 2분기 실적에서는 한 단계 더 나아갔습니다.
회사는 2026년 2분기 HBM4 양산 출하를 시작했고 하반기에 생산을 확대하겠다고 공식 발표했습니다.
또 NVIDIA와 SK그룹이 7월 발표한 장기 협력에서도 향후 Vera Rubin 기반 AI 인프라에 SK하이닉스 HBM4가 사용된다는 점을 명시했습니다.
따라서 SK하이닉스 역시 “아직 시험 중인 회사”라고 보기는 어렵습니다.
Micron — 한국 업체만 보는 순간 중요한 경쟁사를 놓칩니다
HBM 기사를 국내 시각으로 읽다 보면 삼성전자와 SK하이닉스만 비교하기 쉽습니다.
하지만 젠슨 황이 말한 것은 두 회사가 아니라 세 회사였습니다.
Micron은 2026년 3월 36GB 12-Hi HBM4를 Vera Rubin용으로 고용량 생산하고 있으며 1분기부터 물량 출하를 시작했다고 발표했습니다.
6월 실적 발표에서도 HBM4가 주요 고객 플랫폼으로 고용량 출하되고 있다고 다시 확인했습니다.
따라서 HBM4 경쟁구도를 “한국 메모리 2사의 독점”으로 표현하는 것은 현재 공식자료와 맞지 않습니다.
세 회사를 한 표에 놓으면 차이가 보입니다
| 회사 | 공식적으로 확인된 HBM4 상태 | 아직 공개되지 않은 핵심 |
|---|---|---|
| Samsung | 양산·상업출하, Rubin용 판매 및 공급 확대 | NVIDIA 내 정확한 배정물량·점유율 |
| SK hynix | 2분기 양산출하 시작, 하반기 확대 | NVIDIA 내 정확한 배정물량·가격 |
| Micron | 1분기부터 Rubin용 HBM4 볼륨 출하 | NVIDIA 내 정확한 배정물량·점유율 |
이 표에서 중요한 것은 누가 1등인지 임의로 정하는 것이 아닙니다.
세 회사 모두 실제 양산·공급 단계에 들어왔지만, 공개자료만으로 고객별 점유율까지 계산할 수는 없다는 점입니다.
HBM4에서 ‘12’라는 숫자를 잘못 읽으면 안 됩니다
기존 글에는 Blackwell은 HBM을 8개 쓰고 Rubin은 HBM4를 12개 사용하기 때문에 메모리 채택량이 50% 증가한다고 적혀 있었습니다.
이 문장은 삭제합니다.
HBM 자료에서는 12-Hi라는 표현이 자주 등장하는데, 여기서 12는 GPU에 장착되는 HBM 패키지의 개수가 아니라 하나의 HBM 패키지 안에 적층된 DRAM 다이의 높이를 뜻합니다.
NVIDIA가 현재 공개한 Rubin GPU의 공식 사양을 보면 GPU 하나당 최대 288GB HBM4, 메모리 대역폭은 최대 22TB/s입니다.
NVIDIA 역시 이 수치가 향후 변경될 수 있는 예비 사양이라는 점을 표시하고 있습니다.
12-Hi → HBM 한 패키지 안의 적층 높이
288GB → Rubin GPU당 최대 HBM4 용량
22TB/s → Rubin GPU당 최대 HBM4 메모리 대역폭
왜 Rubin에서 HBM4가 중요한가
AI GPU는 연산만 빨라서는 충분하지 않습니다.
모델의 가중치와 KV cache 등 대량의 데이터를 GPU 연산장치로 계속 전달해야 하기 때문에 메모리의 용량과 대역폭이 시스템 성능의 중요한 제약조건이 됩니다.
NVIDIA는 Rubin GPU에서 HBM4 인터페이스와 메모리 컨트롤러를 개선해 Blackwell보다 훨씬 높은 메모리 대역폭을 제공한다고 설명합니다.
특히 긴 컨텍스트와 동시에 많은 추론 요청을 처리하는 agentic AI에서는 메모리 대역폭의 중요성이 더 커질 수 있습니다.
그래서 HBM4가 단순한 DRAM 한 종류가 아니라 차세대 AI 시스템의 중요한 구성요소가 된 것입니다.
그렇다고 HBM4가 ‘가장 비싼 부품’이라고 단정할 수는 없습니다
기존 글에서는 HBM4를 Vera Rubin의 “가장 비싼 부품”이라고 표현했습니다.
이번에는 이 문장도 삭제합니다.
NVIDIA가 Rubin 시스템의 GPU·CPU·HBM·네트워크·패키징 구성요소별 구매원가를 공개하지 않기 때문에 공개자료만으로 어떤 부품이 가장 비싼지 확정할 수 없습니다.
HBM이 고부가가치 메모리이고 AI 가속기의 비용과 성능에서 매우 중요한 요소라는 것과 전체 시스템에서 가장 비싼 부품이라는 주장은 서로 다른 이야기입니다.
“HBM4 단가가 HBM3E의 1.5~2배”도 이번 글에서는 빼겠습니다
HBM 가격은 고객, 용량, 적층수, 성능, 계약기간과 물량 등에 따라 달라집니다.
메모리 업체와 NVIDIA가 실제 계약가격을 세부적으로 공개하지 않는 상황에서 특정 배수의 가격을 공식 사실처럼 사용하는 것은 적절하지 않습니다.
따라서 “채택량 증가 × 가격 2배 = 매출 폭증” 같은 계산도 하지 않겠습니다.
삼성전자의 ‘HBM 매출 3배’도 의미가 조금 다릅니다
삼성전자는 HBM4를 발표하면서 2026년 HBM 매출이 2025년보다 3배 이상 증가할 것으로 예상한다고 밝혔습니다.
이것은 삼성전자가 공식적으로 밝힌 회사 전망이라는 점에서는 사용할 수 있는 숫자입니다.
하지만 이것을 “Vera Rubin 때문에 HBM4 매출이 이미 3배 늘었다”라고 바꾸면 안 됩니다.
전체 HBM 매출에 대한 회사의 연간 전망이고, 향후 고객수요·생산량·가격 등에 따라 실제 실적은 달라질 수 있기 때문입니다.
그럼 지금 HBM4 경쟁의 진짜 숫자는 무엇일까
주가보다 먼저 봐야 할 숫자는 오히려 기업의 실제 사업지표입니다.
앞으로 삼성전자·SK하이닉스·Micron의 실적을 볼 때는 다음과 같은 항목이 더 중요합니다.
① HBM4 실제 출하량 증가
시험생산이 아니라 매출로 인식되는 물량이 얼마나 확대되는지
② 수율과 생산능력
고성능 제품을 얼마나 안정적으로 대량 생산할 수 있는지
③ HBM4E 전환
다음 세대 제품의 샘플·qualification·양산 일정이 어떻게 진행되는지
④ 고객 집중도
NVIDIA뿐 아니라 ASIC·하이퍼스케일러 고객이 얼마나 확대되는지
⑤ 메모리 전체 수익성
HBM 매출 증가가 실제 영업이익과 현금흐름으로 얼마나 연결되는지
HBM4E 경쟁은 이미 시작됐습니다
HBM4만 보고 있으면 다음 단계도 놓칠 수 있습니다.
삼성전자는 2026년 5월 12단 HBM4E 샘플을 주요 글로벌 고객에게 출하했다고 발표했습니다.
SK하이닉스도 6월 12단 HBM4E 샘플을 주요 고객에게 보냈다고 밝혔습니다.
Micron 역시 HBM4E 개발을 진행 중이며 2027년 볼륨 생산을 예상하고 있습니다.
즉 HBM 시장에서는 HBM4 공급량 경쟁이 끝나기도 전에 다음 세대 qualification 경쟁이 동시에 진행되고 있습니다.
이 점 때문에 현재의 점유율을 3~5년 뒤까지 그대로 연장해서 보는 것도 위험합니다.
SK하이닉스와 NVIDIA의 7월 발표는 무엇을 추가로 확인했나
6월 방한 이후에도 협력은 이어졌습니다.
2026년 7월 SK그룹과 NVIDIA는 AI 인프라와 차세대 메모리를 포함한 장기 협력을 발표했습니다.
이 발표에서는 Vera Rubin 기반 시스템에 SK하이닉스 HBM4를 사용한다는 내용도 명시됐습니다.
또 양사는 차세대 HBM을 공동으로 개발·확보하는 장기 기술협력 방향을 제시했습니다.
따라서 6월의 qualification 발언 이후 SK하이닉스와 NVIDIA의 관계가 실제 차세대 인프라 협력으로 이어지고 있다는 점은 공식자료로 확인할 수 있습니다.
그러면 삼성전자와 SK하이닉스 주식을 사야 한다는 뜻일까
그 결론까지는 전혀 나오지 않습니다.
HBM4 공급 확대는 두 회사의 메모리 사업에는 중요한 변화입니다.
하지만 주가는 향후 이익뿐 아니라 이미 시장가격에 반영된 기대, DRAM·NAND 가격, 설비투자, 수율, 경쟁사의 공급, 환율과 밸류에이션에도 영향을 받습니다.
특히 좋은 사업뉴스와 좋은 매수가격은 같은 개념이 아닙니다.
기업 실적이 좋아져도 시장이 그보다 더 높은 성장을 이미 가격에 반영했다면 주가의 반응은 달라질 수 있습니다.
기존 글의 ‘3~6개월 분할매수가 정답’도 삭제합니다
기존 글에는
“추격매수보다 ETF”,
“3~6개월 분할매수”,
“한국 반도체는 자산의 50% 이하”,
“1~2년 투자기간”
등 구체적인 행동기준이 있었습니다.
이번에는 전부 삭제합니다.
특정 기간이나 비중을 모든 투자자에게 적용할 근거가 없기 때문입니다.
HBM 산업의 전망을 분석하는 것과 각 개인에게 적절한 자산배분을 정하는 것은 별개의 문제입니다.
HBM4 뉴스가 나왔을 때 저는 이 네 단계를 구분해서 봅니다
1단계 — 샘플
고객에게 시험용 제품을 보낸 단계
2단계 — Qualification
고객 시스템에 사용할 수 있는지 성능·품질·신뢰성을 검증하는 단계
3단계 — 양산·출하
실제 생산라인에서 상업물량을 만들고 공급하는 단계
4단계 — 실적
공급량·가격·원가가 실제 매출과 이익으로 나타나는 단계
이 네 단계를 섞지 않는 것만으로도 반도체 뉴스를 훨씬 정확하게 읽을 수 있습니다.
6월의 젠슨 황 발언을 9월에 다시 평가하면
6월 5일 당시 가장 중요한 뉴스는 “삼성전자만 통과했다” 또는 “SK하이닉스가 이겼다”가 아니었습니다.
HBM4 공급 경쟁이 Samsung·SK hynix·Micron의 3사 구조로 본격화됐다는 것이었습니다.
그리고 9월 현재 회사들의 공식자료를 다시 놓고 보면 당시 메시지는 상당 부분 실제 생산과 공급으로 이어졌습니다.
NVIDIA Rubin은 생산 단계에 들어갔고, 세 메모리 회사도 각자의 HBM4 생산과 출하를 공개했습니다.
반면 아직 알 수 없는 것도 분명합니다.
각 회사가 NVIDIA 물량의 몇 %를 차지하는지, 계약가격이 얼마인지, 향후 HBM4E에서 지금의 경쟁구도가 어떻게 바뀔지는 공개자료만으로 확정할 수 없습니다.
HBM 기사에서 ‘퀄 통과’를 봤다면 공급점유율까지 상상하지 마세요.
샘플 → 검증 → 양산 → 실제 실적으로 한 단계씩 확인해야 합니다.
관련해서 함께 보면 좋은 글
자산배분과 리밸런싱 — 산업 뉴스와 내 포트폴리오 비중을 분리해서 보는 법 →
손절매·익절·분할매매 — 뉴스보다 먼저 정해야 할 손실 한도 →
공식 확인자료
- NVIDIA — Vera Rubin Ramps Into Full Production, 2026.05.31
- NVIDIA GTC Taipei 2026 Keynote — Rubin 공급망 및 HBM4 공급사
- NVIDIA Technical Blog — Inside the NVIDIA Rubin GPU Architecture, 2026.07
- Samsung Electronics — HBM4 양산·상업 출하, 2026.02.12
- Samsung Electronics — NVIDIA GTC 2026 Vera Rubin용 HBM4
- Samsung Electronics — 2026년 1분기·2분기 실적 발표
- SK hynix — HBM4 개발 및 양산체계, 2025.09
- SK hynix — 2026년 2분기 실적, HBM4 양산 출하
- SK hynix·NVIDIA — 차세대 AI 메모리 장기 협력, 2026.07
- Micron — HBM4 Designed for NVIDIA Vera Rubin High-Volume Production, 2026.03
- Micron — Fiscal Q3 2026 Results
- 젠슨 황 2026.06.05 김포공항 HBM4 발언 — Reuters·국내 현장보도 교차확인
작성·검토: 리한인베스트 재테크연구소
리한인베스트 재테크연구소는 경제·기업·투자 정보를 공식자료와 실제 실적을 기준으로 재검토합니다. 본 글은 2026년 6월 젠슨 황의 HBM4 발언을 NVIDIA·Samsung Electronics·SK hynix·Micron의 후속 공식 발표와 대조하여 2026년 9월 10일 전면 업데이트했습니다.
리한인베스트 재테크연구소는 공식자료와 신뢰할 수 있는 공개자료를 우선 확인해 콘텐츠를 작성·검토합니다.
contact@leehaninvest.com
사업자등록번호: 633-15-02947 |
통신판매업: 제2026-서울양천-0458호
안내: 본 글은 HBM4와 AI 반도체 공급망을 이해하기 위한 일반적인 정보 콘텐츠입니다. 기업의 qualification·양산·출하 발표는 향후 공급점유율이나 투자수익률을 보장하지 않습니다. NVIDIA와 메모리 업체의 제품사양·생산일정은 고객 요구와 기술개발 상황에 따라 변경될 수 있으며, 본문은 삼성전자·SK하이닉스·Micron 또는 관련 ETF의 매수·매도를 권유하지 않습니다.
최초 작성: 2026.06.13 | 전면 재검토: 2026.09.10 | 정보 확인 기준: 2026.09.10